貯金ゼロの世帯は増えたのか — 国の調査63年分を並べたら、大きな上がり下がりは「測り方の変わり目」に集まっていた
目次(10)
「貯金ゼロの世帯が◯割」。ニュースやSNSで、よく見る数字です。
増えているのでしょうか、減っているのでしょうか。
もとになっているのは、国の機関(金融経済教育推進機構)が毎年行っている「家計の金融行動に関する世論調査」です。
二人以上の世帯は1963年から2025年まで63年分、一人暮らしの世帯は2007年から19年分の数字が公開されています。全部並べて、調べ方が変わった年も1年ずつ確かめました。
結論から書きます
「貯金ゼロ」の世帯の半分以上は、口座に預金を持っています。 この調査の「金融資産」は、日常の出し入れ用の預金を数えないからです。2024年、二人以上の世帯で「金融資産を持っていない」のは24.0%。そのうち64.6%は口座に残高がありました。口座の残高が無い(口座が無いを含む)世帯は、全体の8.5%です
増えた時期ははっきりあります。 二人以上の世帯は、同じ会社が同じ方式で調べ続けた2007〜2017年に、20.6%から31.2%へ増えました
2021年からは、ほぼ横ばいです。 二人以上の世帯は22.0〜24.7%、一人暮らしの世帯は32.8〜36.0%(2021〜2024年)
2025年に二人以上の世帯で24.0%から15.7%に下がったのは、調査を受け持つ会社が替わった年でした。 国はこの年を「データが不連続」な年に入れていません。それでも、この下がり幅は、国が「データが不連続」と認めている年の段差と同じくらいの大きさです
1年ごとの大きな上がり下がりは、測り方の変わり目に集まっていました。 二人以上の世帯(2003〜2025年)で前の年からの差が大きかった上位3つは、どれも国が「データが不連続」とした年か、調べる会社が替わった年です
測り方
使った資料: 金融経済教育推進機構「家計の金融行動に関する世論調査」の時系列データ(2025年版)。二人以上の世帯は1963〜2025年、一人暮らしの世帯(単身世帯)は2007〜2025年
見た数字: 「金融資産を保有していない」世帯の割合と、その世帯が口座に残高を持っているか
調べる会社と調べ方: 2003〜2025年の各年の報告書に書かれた「調査要綱」を1年ずつ読みました(二人以上の世帯23年分・一人暮らしの世帯19年分)
国が「データが不連続」としている年: 時系列データの注と、表の線(一点鎖線)の位置から読みました
2024年版の時系列データと、重なる年の値を270個突き合わせ、食い違いは0でした
2026年1月に国が出した訂正(有価証券の額など)は、この記事で使う数字には当たりません
費用は ¥0。資料はすべて公開されています
「貯金ゼロ」の半分以上は、預金を持っていた
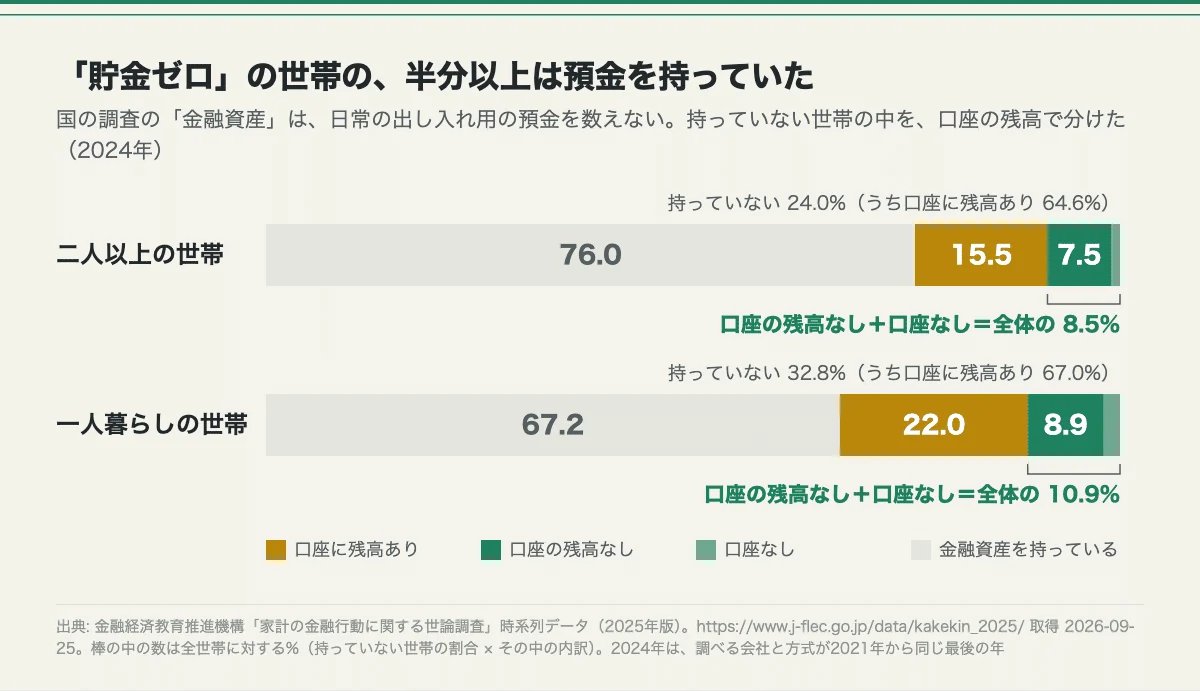
この調査は「金融資産」を、こう決めています。
運用の為または将来に備えて蓄えている部分とする。ただし、…現金、預貯金で日常的な出し入れ・引落しに備えている部分は除く
つまり、給料が入って家賃や公共料金が引き落とされる口座のお金は、いくらあっても「金融資産」に入りません。
2018年からは、答えの中身から「持っていない」世帯を数えています。何も持っていないと答えた世帯と、預金だけで、そのうち運用や将来の備えの分がゼロと答えた世帯です。
2024年の二人以上の世帯で、金融資産を持っていないのは24.0%。その中を口座の残高で分けると、こうなります。
口座に残高がある: 64.6%
口座はあるが、残高は無い: 31.4%
口座が無い: 4.0%
口座の残高が無い(口座が無いを含む)世帯は、全体の8.5%です。一人暮らしの世帯では10.9%でした。
今の調べ方になった2021〜2025年で見ても、持っていない世帯のうち口座に残高がある割合は、二人以上の世帯で50.0〜65.7%、一人暮らしの世帯で49.9〜67.3%です。いちばん低いのはどちらも2025年で、ほぼ半分でした。
「貯金ゼロが◯割」という数字を見たら、それは「将来のために取り分けたお金が無い世帯」の割合で、「口座が空の世帯」の割合ではない、と読むのが正確です。
二人以上の世帯:増えたのは2007〜2017年
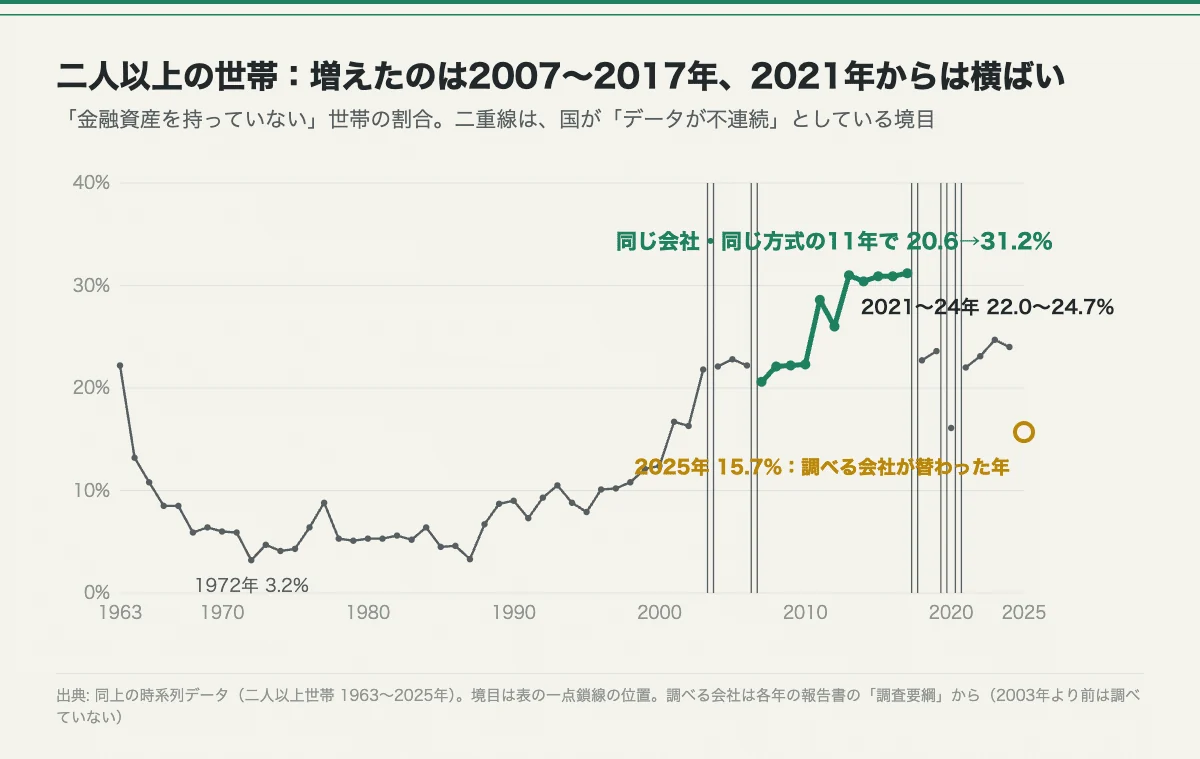
63年分を並べると、大きく3つの時期に分かれます。
1970〜80年代は低い時期でした。いちばん低いのは1972年の3.2%です
1990年代から上がり、2003年に21.8%
2007〜2017年に、20.6%から31.2%へ増えました
いちばん信用できるのは、2007〜2017年の増え方です。この11年間は、同じ会社(日本リサーチセンター)が、同じ方式(訪問と郵送)で調べていました。国もこの間に「データが不連続」な境目を置いていません。この間に10.6ポイント増えたのは、測り方の変化では説明できません。
2018年に31.2%から22.7%に下がったのは、減ったのではありません。聞き方が変わった年です。2017年までは本人が「持っている」「持っていない」を選んでいましたが、2018年からは答えの中身から数えるようになりました。国もここを「データが不連続」としています。
2021〜2024年は、同じ会社(インテージ)が同じ方式(ネットのモニター調査)で調べています。22.0%、23.1%、24.7%、24.0%で、ほぼ横ばいです。
2025年の「減った」は、調べる会社が替わった年
2025年、二人以上の世帯で金融資産を持っていない世帯は、24.0%から15.7%に下がりました。
ただ、2025年の報告書を2024年と見比べると、調査を受け持つ会社が替わっていました。
2024年: 株式会社インテージに委託
2025年: 株式会社 DNP コアライズに委託
ネットのモニター調査は、その会社に登録している人の中から答える人を選びます。会社が替われば、答える人の集まりも替わります。
2025年は、ほかの数字も大きく動いています。
積立型の保険を持つ世帯: 35.1% → 15.8%
年間の手取り収入の平均: 555万円 → 609万円
口座を1つも持っていない世帯(全体に対して): 1.0% → 2.8%
1年で積立型の保険を持つ世帯が半分以下になるのは、暮らしの変化としては考えにくい動きです。
口座の選択肢の数も、2025年から4つから3つに変わっていました。
国は、2024年と2025年の間を「データが不連続」としていません。
それでも、下がり幅の8.3ポイントは、国が「データが不連続」と認めた2018年の段差(8.5ポイント)と同じくらいです。2025年の数字だけで「貯金ゼロの世帯が減った」とは言えない、と私は考えます。
一人暮らしの世帯の2025年は、さらに向きがそろいません。金融資産を持っていない世帯は32.8%から30.1%に下がったのに、口座の残高が無い世帯は全体の10.9%から15.1%に上がっています。
大きな上がり下がりは、測り方の変わり目に集まっていた
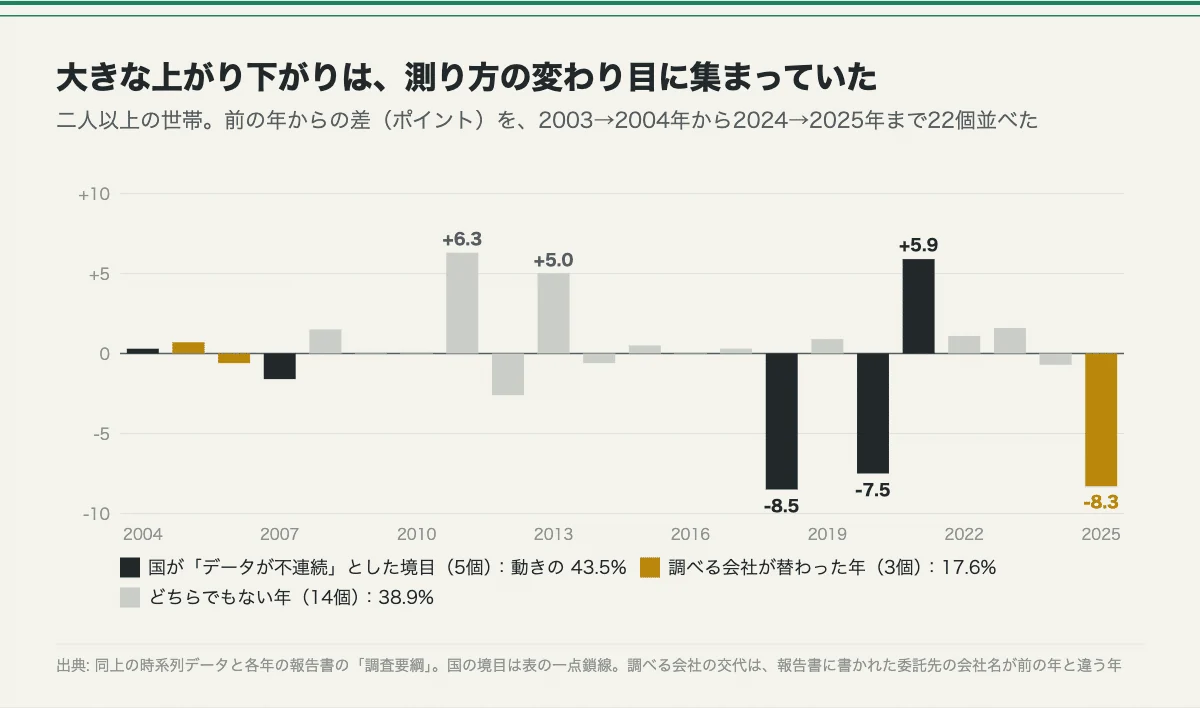
二人以上の世帯で、2003→2004年から2024→2025年までの、前の年からの差を22個並べました。
それぞれの年を、3つに分けています。
国が「データが不連続」とした年: 5個
国はそうしていないが、調べる会社が替わった年: 3個
どちらでもない年: 14個
差の大きい順に上から並べると、こうなります。
2017→2018年: −8.5(国が「データが不連続」とした年。聞き方が変わった)
2024→2025年: −8.3(調べる会社が替わった年)
2019→2020年: −7.5(国が「データが不連続」とした年。コロナで郵送だけの調査になった)
2010→2011年: +6.3(どちらでもない年)
2020→2021年: +5.9(国が「データが不連続」とした年。ネットのモニター調査に変わった)
動いた幅を全部足すと、そのうち43.5%が、国が「データが不連続」とした5個の年に、17.6%が、調べる会社が替わった3個の年に集まっていました。22個のうち8個の年に、動きの6割が集まっていたことになります。
4番目の2011年は、東日本大震災の年です。この年だけ、調査の時期が10〜11月にずれ、11の地点を差し替えて調べていました。
一人暮らしの世帯でも、いちばん跳ねたのは会社が替わった年
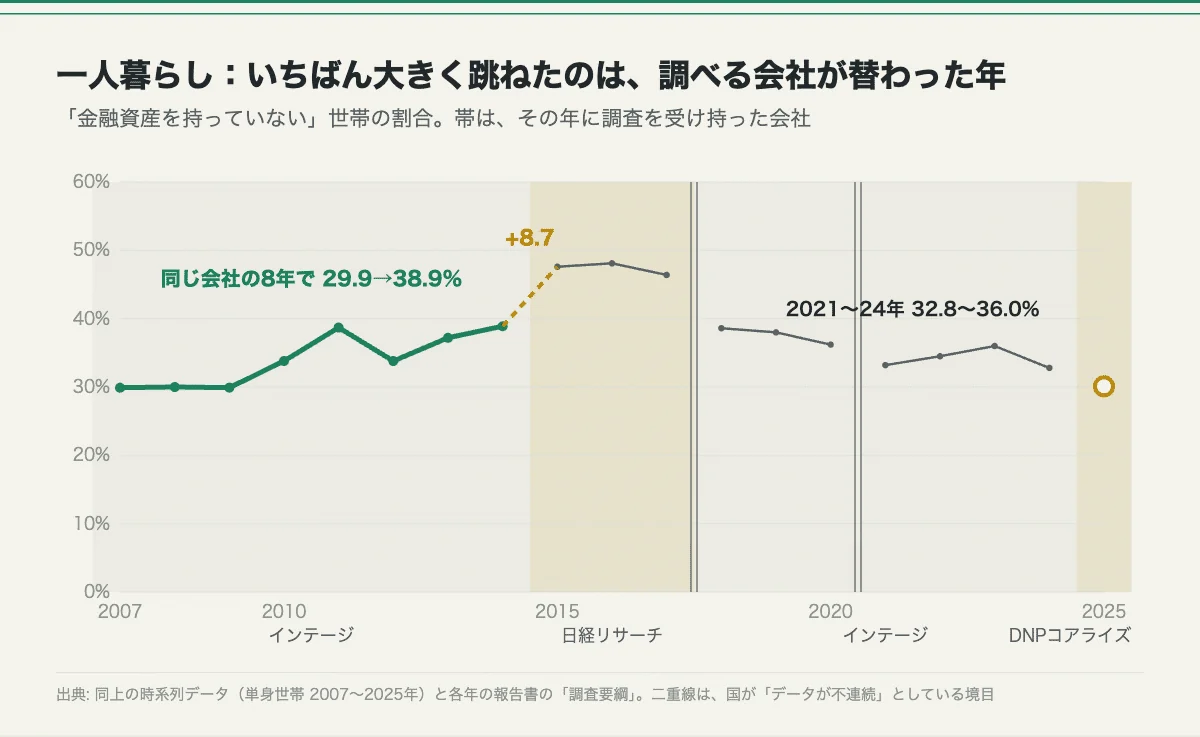
一人暮らしの世帯は、2007年からネットのモニター調査です。
2007〜2014年(インテージ): 29.9% → 38.9%
2015〜2017年(日経リサーチ): 47.6% → 46.4%
2018〜2024年(インテージ): 38.6% → 32.8%
2025年(DNP コアライズ): 30.1%
19年分で、前の年からの差がいちばん大きかったのは、2014→2015年の+8.7ポイントです。調べる会社がインテージから日経リサーチに替わった年で、国はこの年を「データが不連続」としていません。
同じ会社が続いた2007〜2014年の8年間でも、29.9%から38.9%に増えています。一人暮らしの世帯でも、この時期に増えていたのは確かです。
言えないこと(正直に)
1. 会社が替わった年の動きが、会社のせいかどうかは分けられません。 同じ年に、本当に暮らしが変わった可能性もあります。言えるのは「その年の動きは、測り方の変わり目と重なっていて、変化とは言い切れない」までです。
2. 2003年より前の調べ方は確かめていません。 1963〜2003年は、国が1本につながっているとしている区間として並べただけです。
3. 2021年からは、答える人が違います。 2020年までは、住民の名簿から選んだ世帯に訪問や郵送で聞いていました。2021年からは、調査会社のモニターに登録した人の中から、国勢調査の年代・地域・男女の割合に合わせて選んでいます。世帯主が80歳以上の世帯も入りません。2020年までと2021年からを、同じ物差しで比べることはできません。
4. 「金融資産」は本人の答えです。 預金のうちどこまでを「将来の備え」とするかは、答える人の感覚で決まります。
5. 二人以上の世帯の2018〜2020年は、「口座に残高があるか」の内訳を使っていません。 3つの内訳を足しても100%にならない年(74.0%・75.4%・91.7%)で、理由は資料に書かれていません。
6. 年代別の数字は使っていません。 1年あたりの答えの数が少ないためです(2025年の二人以上の世帯で、世帯主が20歳代の世帯は171世帯)。
数え方(生ログ)
資料   金融経済教育推進機構
       「家計の金融行動に関する
       世論調査」時系列データ
       (2025年版)
表     シート2「金融資産の有無」
二人以上 1963〜2025年(63年)
一人暮らし 2007〜2025年(19年)
突き合わせ 2024年版と270個
       食い違い 0
つながらない年 表の一点鎖線
       二人以上 5か所
       一人暮らし 2か所
調べる会社 各年の報告書の
       調査要綱(2003〜2025年)
自分の結論を壊しにいく(3点)
1. 2025年は、本当に減ったのでは。
その可能性は残ります。株や投資信託を持つ世帯が増えた、という見方もできます。ただ、同じ年に積立型の保険を持つ世帯が半分以下になり、一人暮らしの世帯では「口座の残高が無い」世帯がむしろ増えました。本当に減ったのなら、こうした数字も同じ向きにそろうはずです。2026年の調査が同じ会社で行われれば、2025年と比べられるようになります。
2. 2007〜2017年の増え方も、何かの変わり目では。
この11年間、会社と方式は同じで、国もつながっているとしています。ただし2011年は震災で調査の時期と地点が変わりました。2011年の+6.3を除いて考えても、2010年の22.3%から2017年の31.2%へ上がっているので、「増えた」という結論は変わりません。
3. 「半分以上は預金を持っている」は、持っている額が少ないだけでは。
その通りかもしれません。この記事が言えるのは「口座に残高があるかどうか」までで、額は見ていません。「貯金ゼロ」を「口座が空」と読むのは誤り、ということだけです。