こどもNISA、月1万円を0歳から積み立てると18歳でいくら? 利回り・始める年齢・児童手当・信託報酬で全部計算した
前の記事で、note の「#こどもNISA」の記事が10月に入って1日42本まで増えたことを数えました。数えながら気になったのは、「で、うちは月いくら積み立てればいいのか」でした。
そこで、2027年1月に始まるこどもNISA で「月いくらを、何歳から積み立てると、18歳でいくらになるか」を計算しました。
※この記事は計算の結果を並べたものです。特定の商品や、投資そのものをすすめるものではありません。利回りは毎年同じと仮定した計算で、実際の値動きは上下します。元本を下回ることもあります。
先に結論
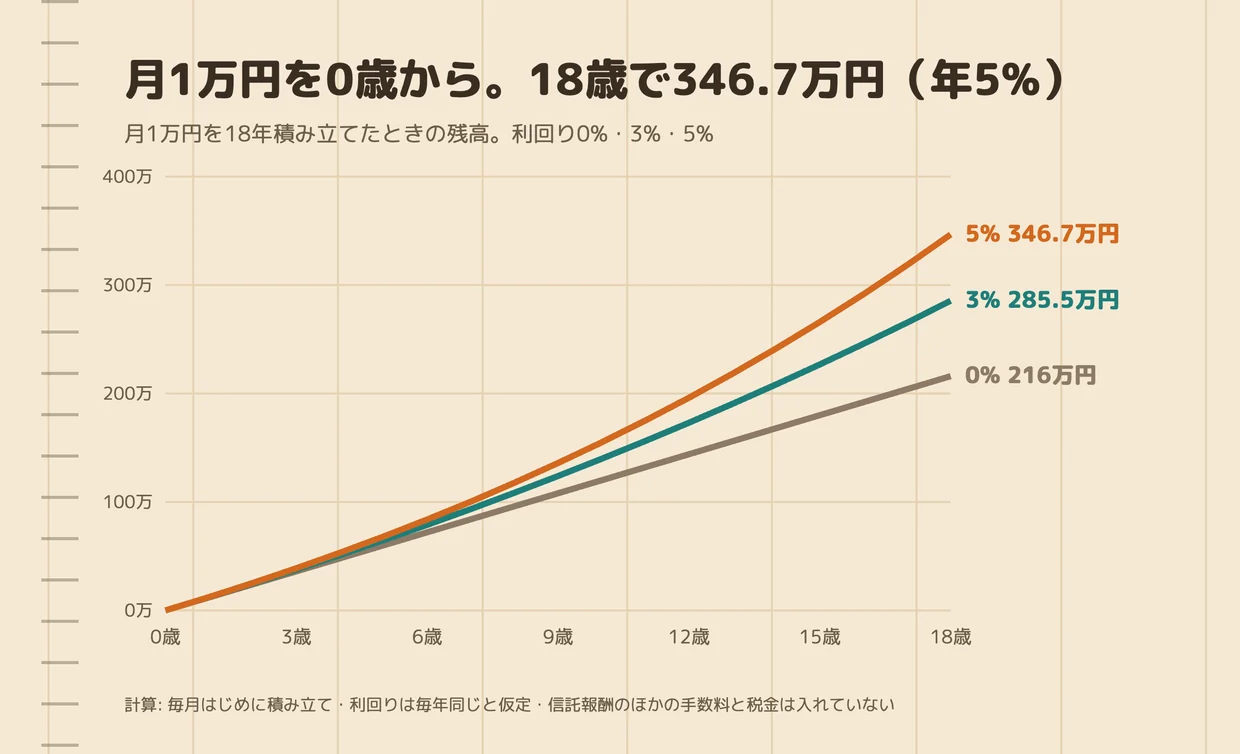
月1万円を0歳から18年。 入れるお金は 216万円。年3%で増えれば 285.5万円、年5%なら 346.7万円になります
始める年齢の差も大きい。 同じ月1万円でも、6歳から始めると5%で 196.1万円。0歳からより 150.5万円少なくなります
信託報酬は、0%と0.1%なら差は小さい。 月1万円・5%で、信託報酬0%と0.1%の差は18年で 3.4万円です。ただし1%になると 32.3万円の差になります
有料部分に入っているもの
月1万・2万・3万・5万円 × 利回り0%・3%・5% の18歳の金額
始める年齢(0・3・6・9・12・15歳)ごとの18歳の金額。月1万円と、上限いっぱいの月5万円の2通り
児童手当を全部こどもNISA に回すと、18歳でいくらか
月5万円だと何年で上限の600万円に届くか
信託報酬 0%・0.1%・0.5%・1% の差
非課税で、税金がいくら浮くか
12歳で払い出すときの金額
計算の前提と弱いところ
計算の前提(無料で全部書きます)
制度: 0〜17歳の間、年間投資枠は60万円(=月5万円まで)、非課税で持てる上限は600万円(金融庁「令和8(2026)年度税制改正について」2025年12月)
上限の600万円は、買った金額の合計で数えると仮定しました(大人の NISA と同じ考え方)
毎月はじめに積み立て、18歳になる月まで続けます(0歳からなら216か月)
利回りは毎年同じとして、月ごとに増やします。信託報酬は利回りから引きます。ほかの手数料と税金は入れていません